앱을 열었더니 계좌가 1,000만 원에서 1,230만 원이 됐다. 머릿속 계산기는 곧바로 “230만 원 벌었네”를 외친다. 그런데 그사이 200만 원을 추가로 넣었다면, 시장에서 번 돈은 30만 원이다. 계좌가 거짓말한 건 아니다. 입금과 성과가 한 숫자에 같이 앉아 있었을 뿐이다.
잔고는 영수증의 합계 칸이다
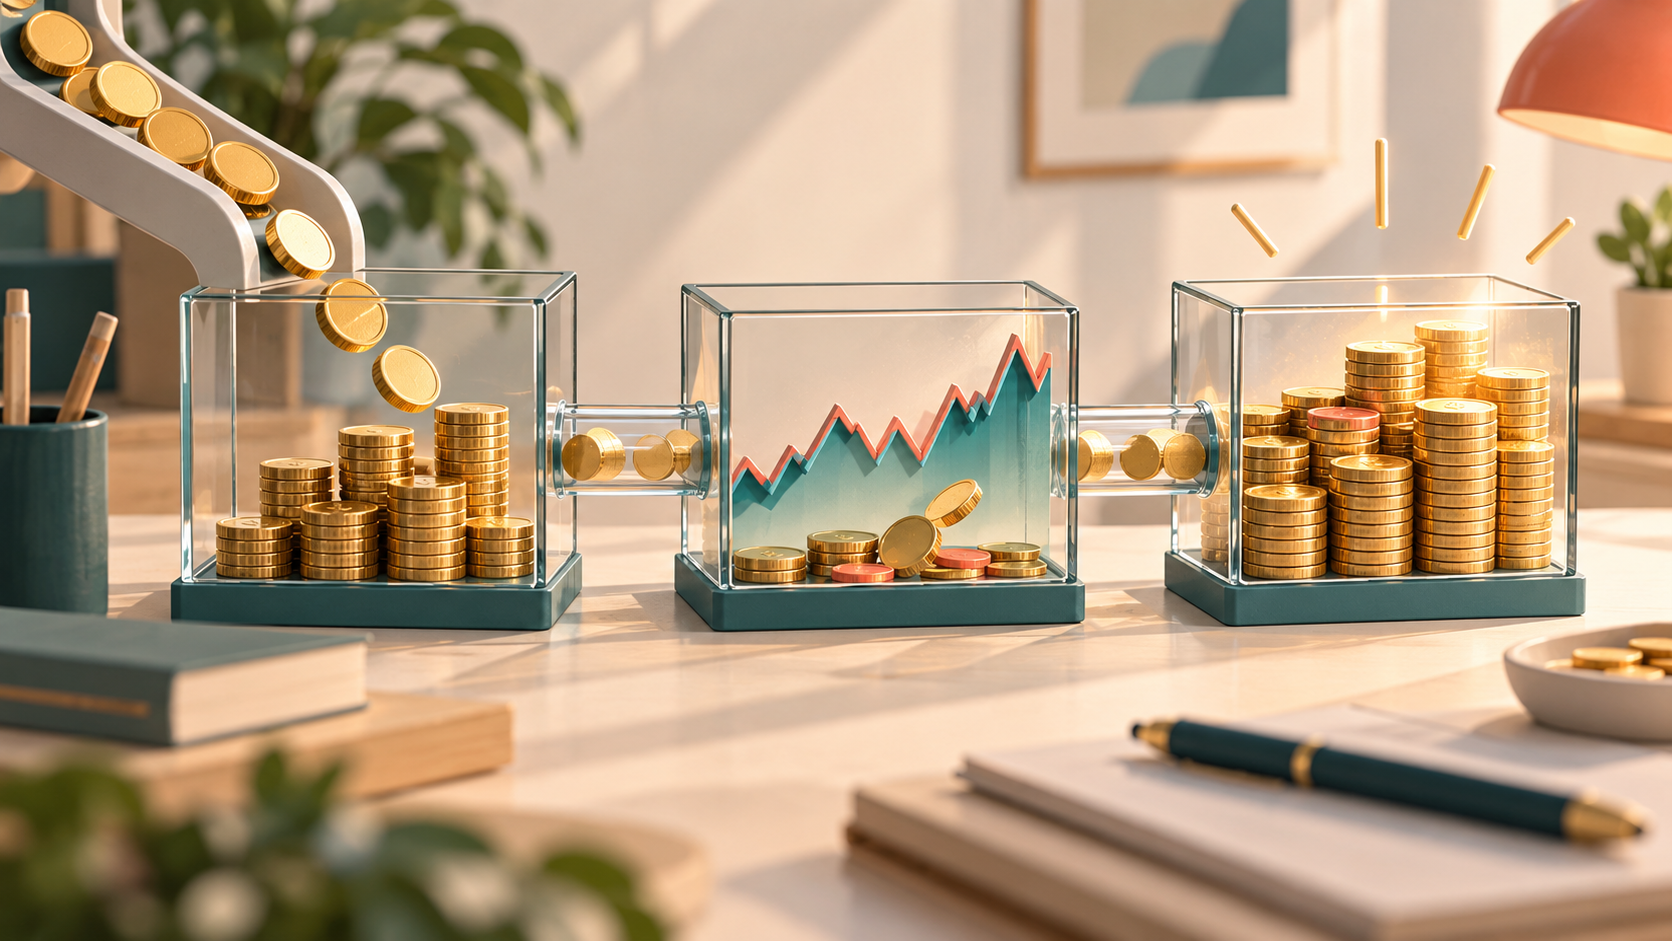
계좌를 세 칸짜리 서랍으로 생각하면 쉽다. 첫째 칸은 내가 넣고 뺀 돈, 둘째 칸은 가격 변화·배당 등 투자에서 생긴 결과, 셋째 칸은 둘을 합친 현재 잔고다. 가장 단순한 관계는 이렇다.
기말 잔고 − 기초 잔고 = 순입금액 + 투자손익
순입금액 = 입금 − 출금
미국 투자자 교육기관 Investor.gov와 FINRA도 계좌명세서에서 포트폴리오 가치 변화와 입출금 같은 계좌 활동을 나눠 확인하라고 설명한다. 화면의 총액만 보면 두 서랍이 섞인다. 그래서 “잔고가 얼마나 변했나”와 “투자로 얼마나 변했나”는 같은 질문이 아니다.
같은 200만 원 입금, 전혀 다른 성적표
| 구분 | 기초 잔고 | 순입금 | 기말 잔고 | 투자손익 |
|---|---|---|---|---|
| 사례 A | 1,000만 원 | +200만 원 | 1,230만 원 | +30만 원 |
| 사례 B | 1,000만 원 | +200만 원 | 1,170만 원 | −30만 원 |
사례 B의 잔고는 170만 원 늘었다. 하지만 그 증가분은 입금 200만 원보다 작다. 통장 체격은 커졌지만 시장 성적은 마이너스다. 반대로 출금이 있었던 계좌는 잔고가 줄어도 투자 자체는 플러스일 수 있다. 잔고 그래프 하나로 기분을 결정하면, 내 돈이 낸 힘과 시장이 낸 힘을 서로 바꿔 칭찬하거나 혼낼 수 있다.
앱에서 확인할 숫자는 딱 네 가지
- 비교를 시작할 날짜의 계좌 평가액
- 그 기간의 입금 합계와 출금 합계
- 비교를 끝낼 날짜의 계좌 평가액
- 배당·이자·수수료·세금·환율 변동이 손익에 어떻게 반영되는지에 대한 앱의 정의
마지막 항목이 의외로 중요하다. 증권사와 화면에 따라 ‘평가손익’이 미실현 손익만 뜻할 수도 있고, 실현손익·배당·수수료가 다른 메뉴로 빠질 수도 있다. 해외자산은 환율 때문에 원화 잔고와 현지통화 수익률이 다르게 움직일 수 있다. 계산이 맞지 않으면 먼저 상품을 탓하기보다 화면의 포함 범위를 확인해야 한다.
기간별 성과를 비교할 때는 외부 입출금 영향을 덜어낸 시간가중수익률이 유용하다. 반면 내가 실제로 언제 얼마를 넣고 뺐는지까지 포함한 체감 성과에는 금액가중수익률이 가깝다. CFA Institute도 두 방식의 차이를 현금흐름의 시점과 규모를 어떻게 다루는지로 설명한다. 둘 중 하나가 무조건 정답이라기보다, 묻는 질문이 다르다.
다음에 계좌를 열면 총액부터 보지 말고 세 칸을 적어보자. 내가 넣은 돈, 시장이 만든 손익, 지금 남은 잔고. 숫자는 그대로인데 해석이 달라진다. 잔고는 자산의 크기를 말하고, 손익은 그 기간의 성과를 말한다. 두 문장을 분리하는 순간 “돈을 넣었는데 왜 제자리일까”라는 답답함도 계산 가능한 질문으로 바뀐다.
자료: Investor.gov, Better Understanding Your Brokerage Account Statement · FINRA, Understanding Brokerage Account Statements and Trade Confirmations · CFA Institute, Rates and Returns
이 글은 계좌 표시를 읽는 일반적인 금융교육 자료이며, 특정 상품의 매수·매도나 개인별 투자 판단을 권하지 않습니다.

달러맨 · 돈·소비·경제 담당기자. 뭐든 숫자로 바꿔본다. 그래서 가끔 기분까지 손익분기점에 걸린다.



답글 남기기