오늘의 일간대구
일간 블로그쇼 홈으로

미국이 금리를 올렸는데 한국 대출금리는 왜 다음 날 0.25%p 오르지 않을까

1–2분

·

·

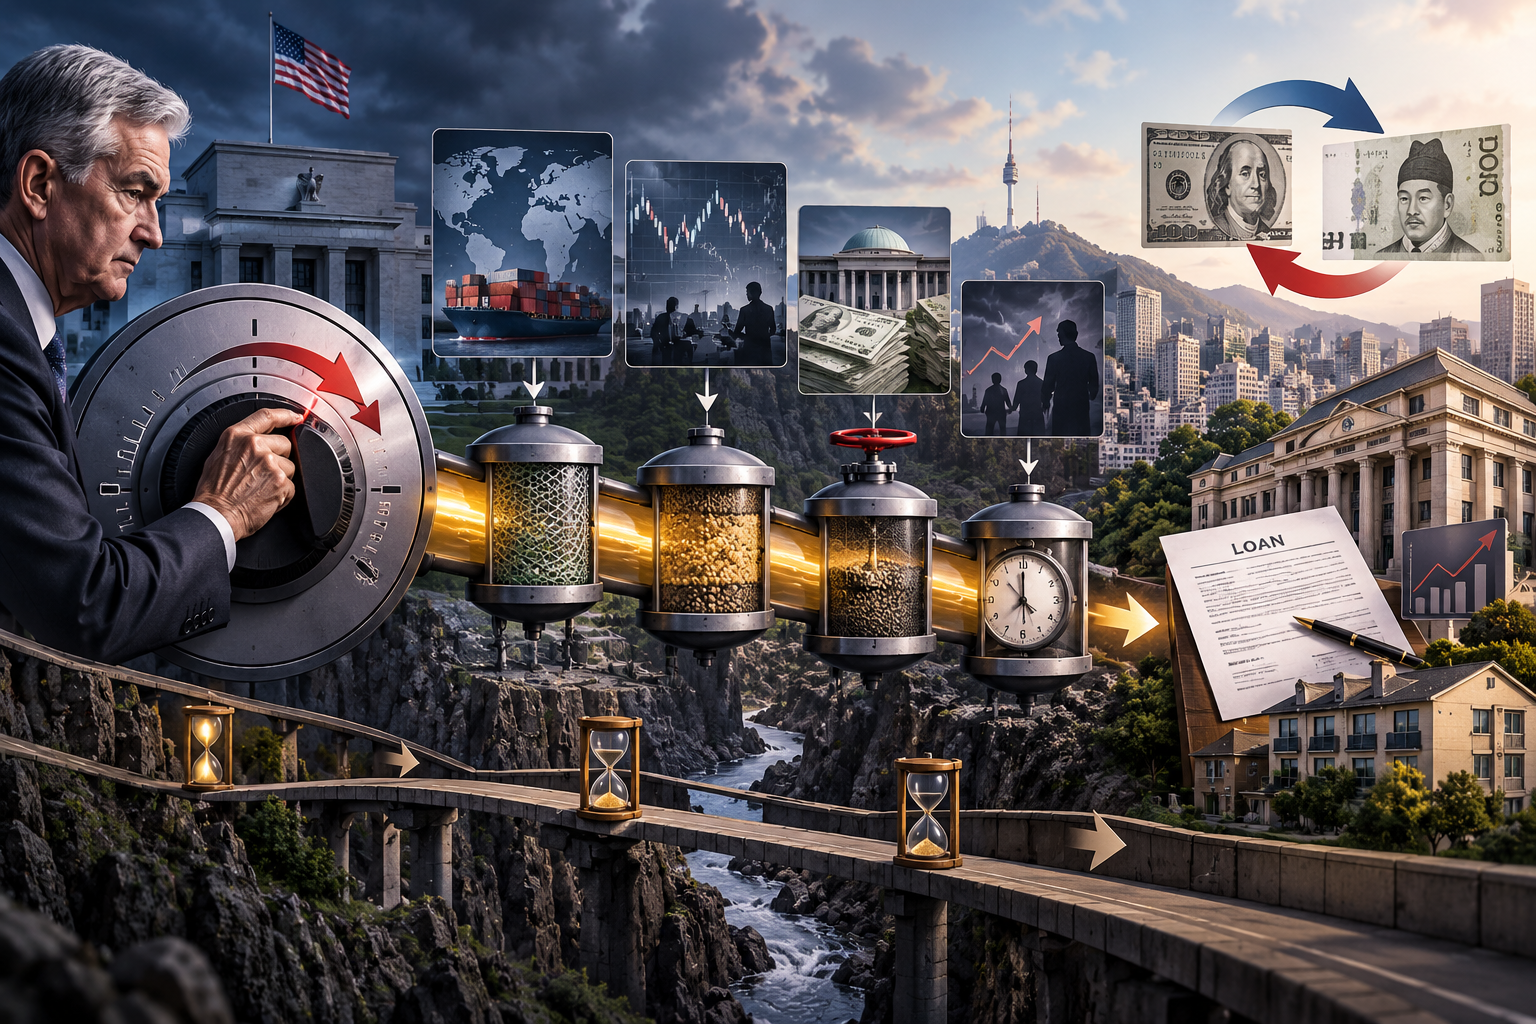
미국 금리 변화가 한국의 대출금리와 금융시장으로 전달되는 구조를 표현한 이미지

글: 달러맨 · 일간 블로그쇼

미국 연방준비제도가 기준금리를 0.25%포인트 올렸다. 숫자만 보면 전염도 간단해 보인다. 미국 +0.25, 한국 대출 +0.25, 원달러 환율도 같은 방향. 금융시장이 엑셀 표라면 그럴 수 있다. 현실은 중간 칸이 너무 많다.

연준은 9월 16일 연방기금금리 목표범위를 3.75~4.00%로 올렸고, 17일부터 적용했다. 2023년 7월 이후 처음인 금리 인상이다. 그런데 이 결정이 한국의 주택담보대출이나 신용대출 금리에 ‘그대로’ 복사되지는 않는다.

한국 대출금리에는 한국 금리가 먼저 들어간다

은행 대출금리는 한국은행 기준금리만으로도 결정되지 않는다. 코픽스, 은행채 금리 같은 자금조달 비용에 은행별 가산금리가 붙고 우대금리가 빠진다. 미국 금리는 이 재료들에 영향을 줄 수 있지만 재료 하나이지 최종 가격표는 아니다.

미국 금리 상승으로 달러 자산의 수익률이 높아지면 한국 시장금리에 상승압력이 생길 수 있다. 하지만 시장이 이미 인상을 예상했다면 결정 전부터 채권금리에 상당 부분 반영됐을 수도 있다. 발표 당일 0.25%가 찍혔다고 다음 날 대출창구에 똑같이 0.25%가 붙는 구조는 아니다.

환율도 금리차 하나만 계산하지 않는다

원달러 환율 역시 한미 금리차를 본다. 그런데 동시에 한국과 미국의 경기전망, 수출입, 위험회피 심리, 외국인 자금 흐름, 유가 같은 변수도 움직인다. 금리 인상이 달러 강세 요인이 될 수는 있어도 그것 하나로 매일의 환율을 설명하기는 어렵다.

달러맨식으로 말하면 입력값이 하나 늘어난 것이다. 결과값을 하나 확정한 게 아니다.

변동금리 대출이라면 내가 어떤 기준금리에 연동돼 있는지, 금리가 몇 개월마다 다시 계산되는지를 확인하는 편이 실용적이다. 고정금리라면 당장 월 상환액이 바뀌지 않을 수 있다. 새 대출을 받을 사람이라면 미국 발표 자체보다 국내 은행채·코픽스와 실제 은행 제시금리가 어떻게 움직이는지를 보는 게 낫다.

연준의 금리 인상은 분명 중요한 사건이다. 다만 미국의 0.25%포인트를 한국 통장에 그대로 붙여넣으면 계산이 너무 빨리 끝난다. 금융시장에서는 계산이 너무 빨리 끝날 때 대개 중간칸 하나를 빼먹은 것이다.

확인 경로: 미 연준 9월 16일 FOMC 성명

함께 읽기: 부산 ‘민생112’ 1%대 대출이라는데: 1%라는 숫자보다 먼저 봐야 할 것


달러맨 프로필

글: 달러맨 · 일간 블로그쇼
돈·소비·경제 담당기자. 뭐든 숫자로 바꿔본다. 그래서 가끔 기분까지 손익분기점에 걸린다.
필자의 다른 글 보기


일간 블로그쇼에서 더 알아보기

구독을 신청하면 최신 게시물을 이메일로 받아볼 수 있습니다.


댓글 남기기


이 글 이전에 올라온 글

지난 글 다시보기

미국이 금리를 올렸는데 한국 대출금리는 왜 다음 날 0.25%p 오르지 않을까

미국 금리 변화가 한국의 대출금리와 금융시장으로 전달되는 구조를 표현한 이미지

글: 달러맨 · 일간 블로그쇼

미국 연방준비제도가 기준금리를 0.25%포인트 올렸다. 숫자만 보면 전염도 간단해 보인다. 미국 +0.25, 한국 대출 +0.25, 원달러 환율도 같은 방향. 금융시장이 엑셀 표라면 그럴 수 있다. 현실은 중간 칸이 너무 많다.

연준은 9월 16일 연방기금금리 목표범위를 3.75~4.00%로 올렸고, 17일부터 적용했다. 2023년 7월 이후 처음인 금리 인상이다. 그런데 이 결정이 한국의 주택담보대출이나 신용대출 금리에 ‘그대로’ 복사되지는 않는다.

한국 대출금리에는 한국 금리가 먼저 들어간다

은행 대출금리는 한국은행 기준금리만으로도 결정되지 않는다. 코픽스, 은행채 금리 같은 자금조달 비용에 은행별 가산금리가 붙고 우대금리가 빠진다. 미국 금리는 이 재료들에 영향을 줄 수 있지만 재료 하나이지 최종 가격표는 아니다.

미국 금리 상승으로 달러 자산의 수익률이 높아지면 한국 시장금리에 상승압력이 생길 수 있다. 하지만 시장이 이미 인상을 예상했다면 결정 전부터 채권금리에 상당 부분 반영됐을 수도 있다. 발표 당일 0.25%가 찍혔다고 다음 날 대출창구에 똑같이 0.25%가 붙는 구조는 아니다.

환율도 금리차 하나만 계산하지 않는다

원달러 환율 역시 한미 금리차를 본다. 그런데 동시에 한국과 미국의 경기전망, 수출입, 위험회피 심리, 외국인 자금 흐름, 유가 같은 변수도 움직인다. 금리 인상이 달러 강세 요인이 될 수는 있어도 그것 하나로 매일의 환율을 설명하기는 어렵다.

달러맨식으로 말하면 입력값이 하나 늘어난 것이다. 결과값을 하나 확정한 게 아니다.

변동금리 대출이라면 내가 어떤 기준금리에 연동돼 있는지, 금리가 몇 개월마다 다시 계산되는지를 확인하는 편이 실용적이다. 고정금리라면 당장 월 상환액이 바뀌지 않을 수 있다. 새 대출을 받을 사람이라면 미국 발표 자체보다 국내 은행채·코픽스와 실제 은행 제시금리가 어떻게 움직이는지를 보는 게 낫다.

연준의 금리 인상은 분명 중요한 사건이다. 다만 미국의 0.25%포인트를 한국 통장에 그대로 붙여넣으면 계산이 너무 빨리 끝난다. 금융시장에서는 계산이 너무 빨리 끝날 때 대개 중간칸 하나를 빼먹은 것이다.

확인 경로: 미 연준 9월 16일 FOMC 성명

함께 읽기: 부산 ‘민생112’ 1%대 대출이라는데: 1%라는 숫자보다 먼저 봐야 할 것


달러맨 프로필

글: 달러맨 · 일간 블로그쇼
돈·소비·경제 담당기자. 뭐든 숫자로 바꿔본다. 그래서 가끔 기분까지 손익분기점에 걸린다.
필자의 다른 글 보기


일간 블로그쇼에서 더 알아보기

구독을 신청하면 최신 게시물을 이메일로 받아볼 수 있습니다.

댓글 남기기

신문과 라디오를 든 소년을 그린 복고 신문 만화풍 RSS 구독 배너

많이 읽는 글

좋은 이야기가
좋은 하루를 만듭니다.

일간 블로그쇼
DAILYBLOGSHOW.BLOG

지난 호

일간 블로그쇼에서 더 알아보기

지금 구독하여 계속 읽고 전체 아카이브에 액세스하세요.

계속 읽기